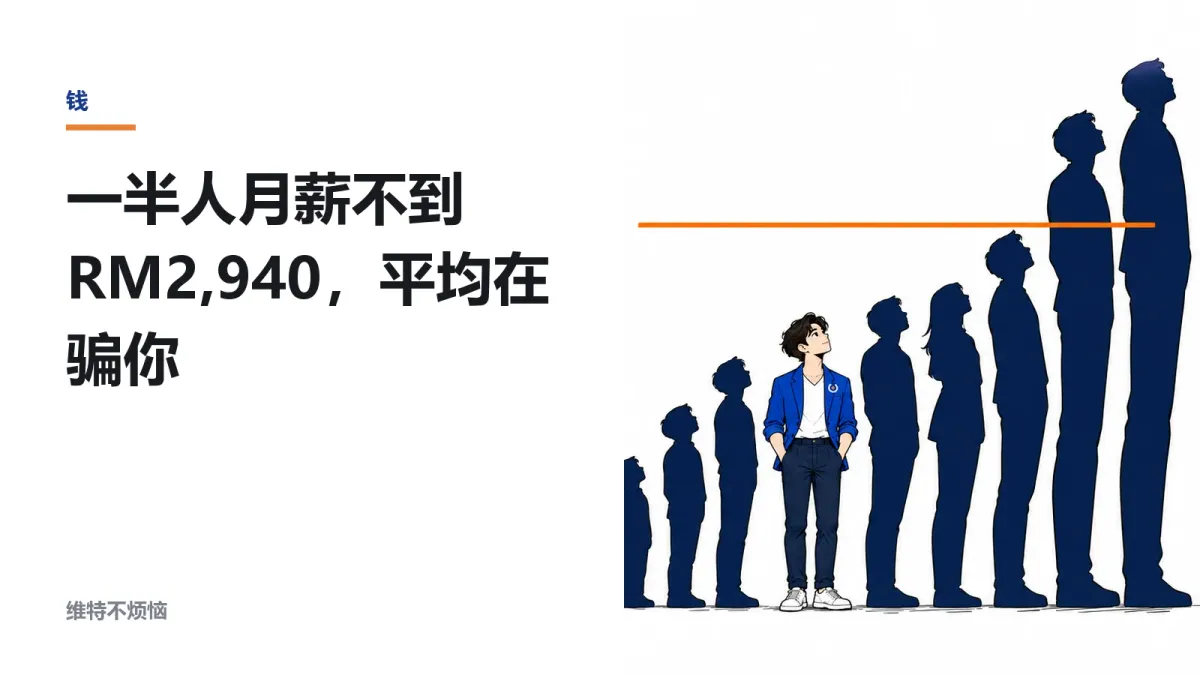
一åŠäººæœˆè–ªä¸åˆ° RM2,940,平å‡åœ¨éª—ä½
DOSM 2025:平å‡æœˆè–ª RM3,803,ä¸ä½æ•°åªæœ‰ RM2,940。新闻永远报平å‡ï¼Œè€Œå¹³å‡è¢«æœ€é«˜çš„那一截拉上去了。真æ£è¯¥çœ‹çš„是ä¸ä½æ•°ï¼Œå’Œæ‰£æŽ‰å€ºåŠ¡ä¹‹åŽè¿˜å‰©å¤šå°‘。
æ¯æ¬¡çœ‹åˆ°ã€Œé©¬æ¥è¥¿äºšäººå‡æ”¶å…¥å¤šå°‘ã€è¿™ç§æ–°é—»ï¼Œæˆ‘都会先åšä¸€ä»¶äº‹ï¼šç¡®è®¤å®ƒè®²çš„是平å‡æ•°è¿˜æ˜¯ä¸ä½æ•°ã€‚
å› ä¸ºè¿™ä¸¤ä¸ªæ•°å·®å¾ˆè¿œï¼Œè€Œæ–°é—»å‡ ä¹Žæ°¸è¿œæŠ¥å¹³å‡ã€‚
å¹³å‡æ•°ä¸æ˜¯ä¸é—´ï¼Œä¸ä½æ•°æ‰æ˜¯ä¸é—´ã€‚
è¿™ä¸æ˜¯å’¬æ–‡åš¼å—ã€‚å®ƒå†³å®šäº†ä½ çœ‹å®Œé‚£æ¡æ–°é—»ä¹‹åŽï¼Œæ˜¯è§‰å¾—「我还行ã€è¿˜æ˜¯ã€Œæˆ‘怎么这么差ã€ã€‚
先把两组数å—摆出æ¥
个人薪资(DOSM,2025 年):
| æŒ‡æ ‡ | é‡‘é¢ |
|---|---|
| å¹³å‡æœˆè–ª | RM3,803 |
| ä¸ä½æ•°æœˆè–ª | RM2,940 |
å¹³å‡æ¯”ä¸ä½æ•°é«˜å‡º 29%。
家åºæ”¶å…¥ï¼ˆDOSM 家åºæ”¶å…¥è°ƒæŸ¥ 2024):
| æŒ‡æ ‡ | é‡‘é¢ |
|---|---|
| å¹³å‡å®¶åºæœˆæ”¶å…¥ | RM9,155 |
| ä¸ä½æ•°å®¶åºæœˆæ”¶å…¥ | RM7,017 |
å¹³å‡æ¯”ä¸ä½æ•°é«˜å‡º 30.5%。
两组数æ®ï¼ŒåŒä¸€ä¸ªå½¢çŠ¶ã€‚
为什么平å‡ä¼šè¢«æ‹‰é«˜
å¹³å‡æ•°ä¼šè¢«æœ€é¡¶ä¸Šé‚£ä¸€æˆªæ‹‰èµ°ï¼Œä¸ä½æ•°ä¸ä¼šã€‚
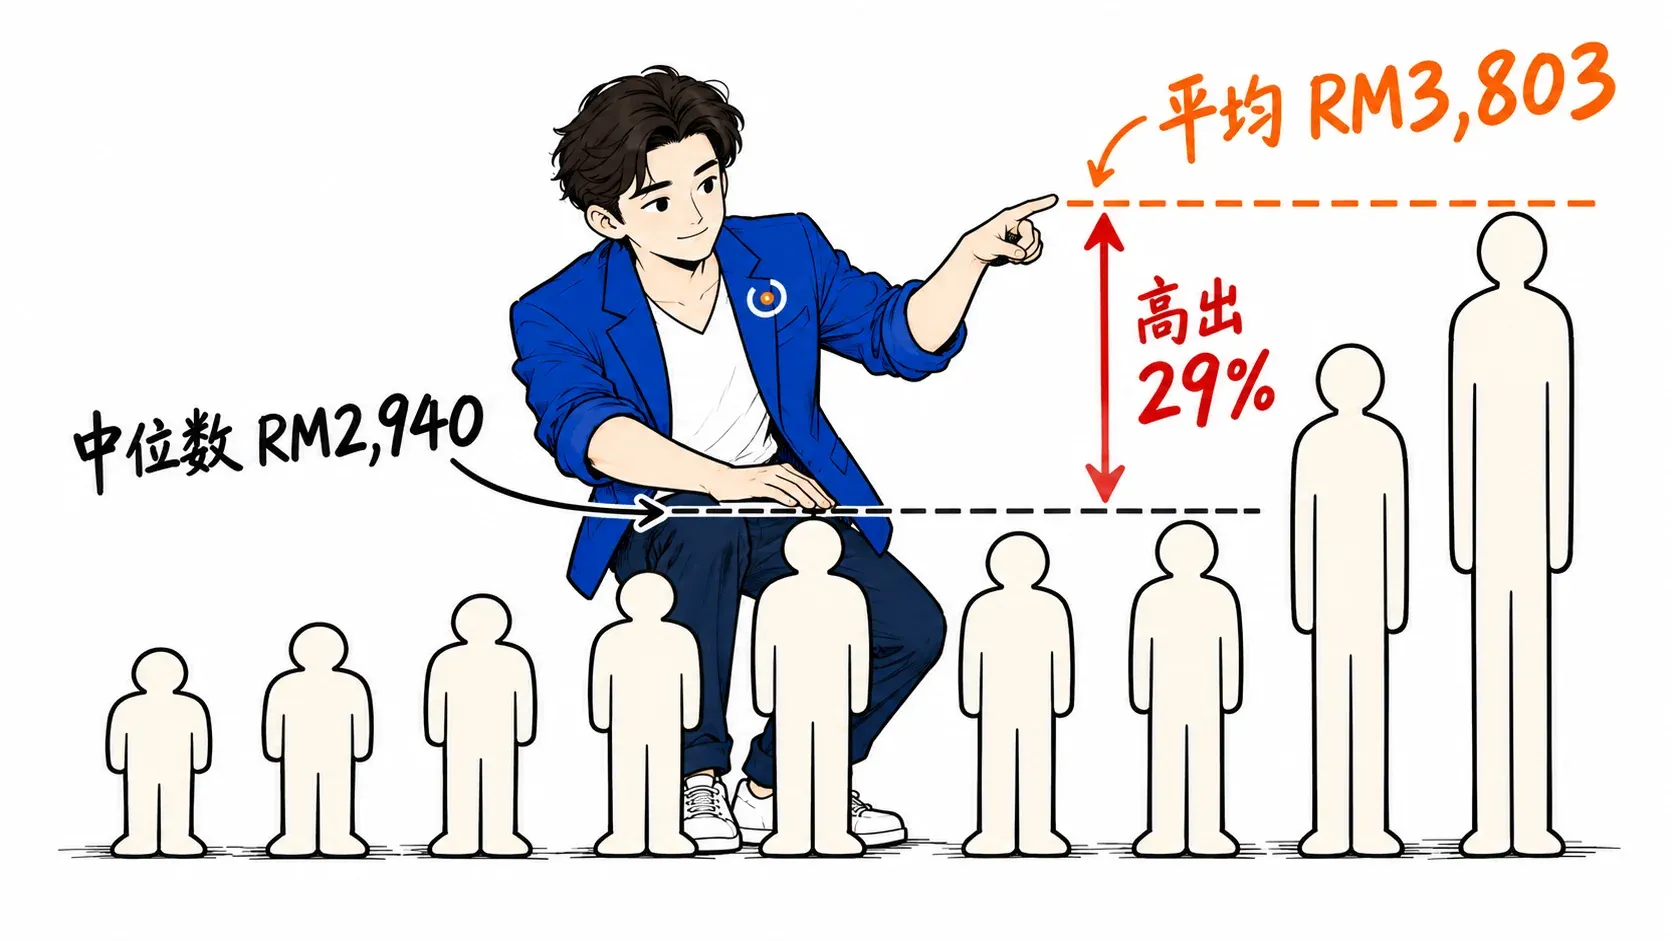
把 100 个人按收入排队,ä¸ä½æ•°æ˜¯ç«™åœ¨ç¬¬ 50 ä½é‚£ä¸ªäººçš„收入。ä¸ç®¡ç¬¬ 100 ä½èµšå¤šå°‘,ä¸ä½æ•°éƒ½ä¸åŠ¨ã€‚但平å‡æ•°ä¼šè·Ÿç€è·³ã€‚
所以当一个分布的顶端拉得很开,平å‡æ•°å°±ä¼šé£˜åˆ°å¤§å¤šæ•°äººå¤Ÿä¸åˆ°çš„ä½ç½®ã€‚
马æ¥è¥¿äºšçš„分布æ£å¥½æ˜¯è¿™æ ·ã€‚DOSM 2025 年的技能分层:
- 技术人员å 36.6%,平å‡æœˆè–ª RM5,799
- åŠæŠ€æœ¯äººå‘˜å 55.6%,平å‡æœˆè–ª RM2,714
- 低技术人员,平å‡æœˆè–ª RM2,184
看第二行。å 比最大的那 55.6% 人群,平å‡è–ªèµ„ RM2,714,比全国ä¸ä½æ•° RM2,940 还低。
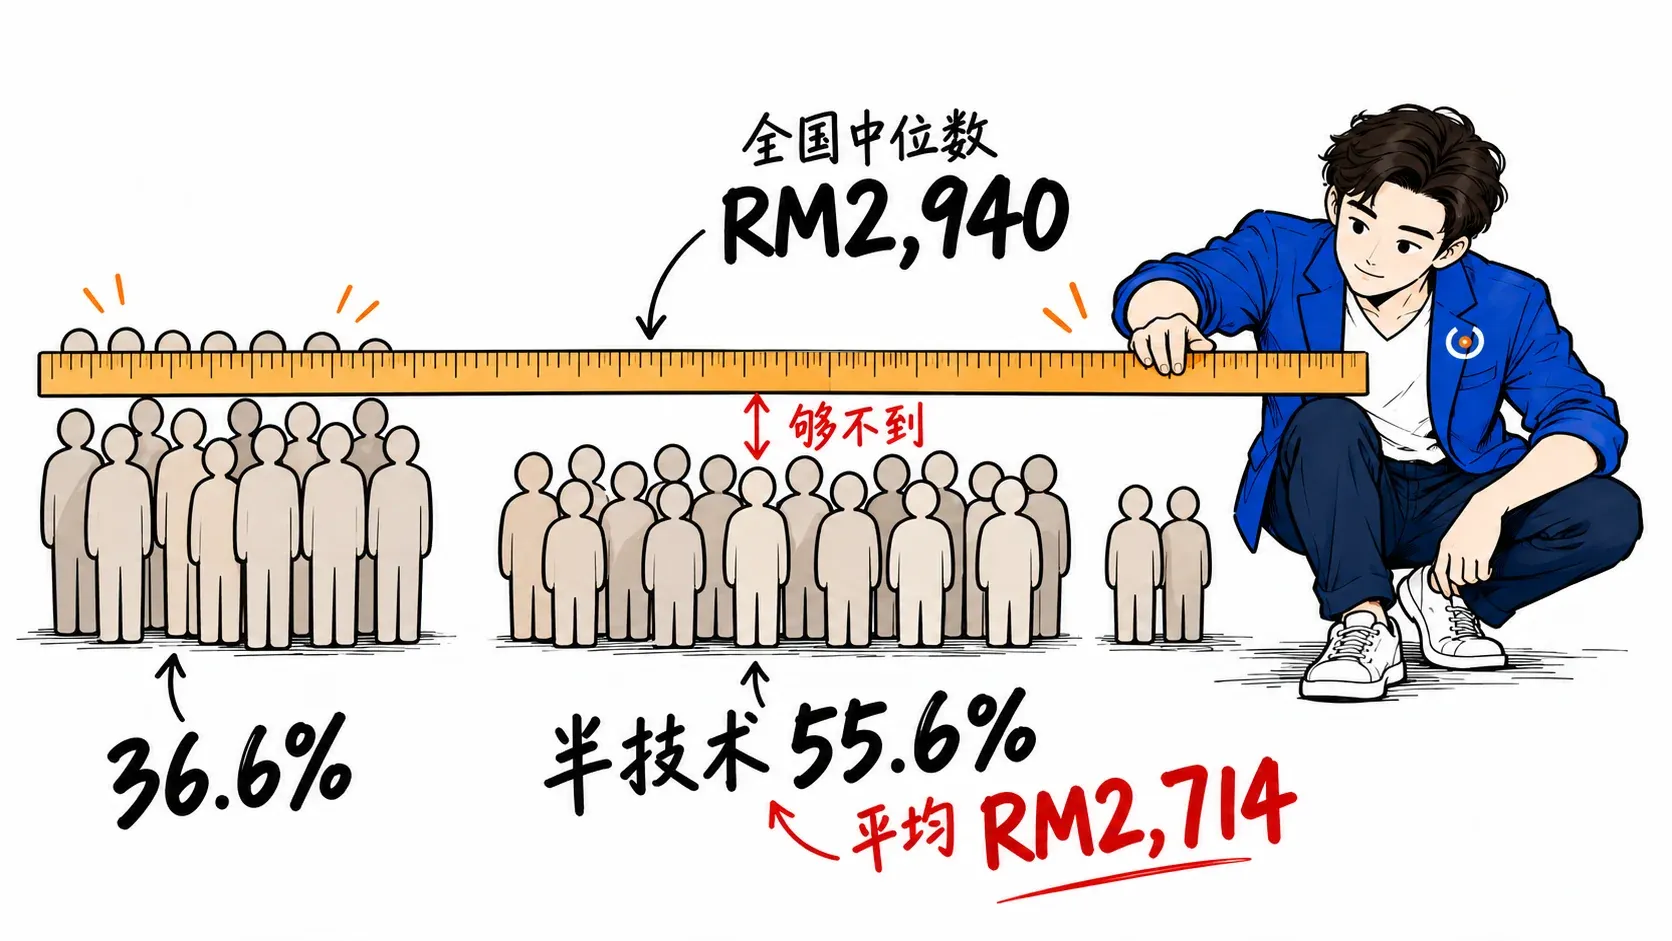
也就是说,超过一åŠçš„å—薪者,连「ä¸é—´ã€éƒ½æ²¡åˆ°ã€‚è€Œä»–ä»¬çœ‹åˆ°çš„æ–°é—»æ ‡é¢˜æ˜¯ RM3,803。
ä½ ä¸æ˜¯ä½ŽäºŽå¹³å‡ï¼Œæ˜¯å¹³å‡æœ¬æ¥å°±ç«™åœ¨å¤§å¤šæ•°äººå‰é¢ã€‚
家åºé‚£ä¸ªæ•°å—,还è¦å†é™¤ä¸€æ¬¡
RM7,017 这个ä¸ä½æ•°å®¶åºæœˆæ”¶å…¥ï¼Œçœ‹èµ·æ¥æ¯”个人薪资体é¢å¾—多。但它是一整户的收入。
DOSM çš„å®šä¹‰é‡Œï¼Œä¸€æˆ·å¹³å‡ 3.7 人ã€1.8 个赚钱的人。
所以 RM7,017 ÷ 1.8 ≈ æ¯ä¸ªèµšé’±çš„人约 RM3,898。
这个数和个人薪资那组数对得上,说明两套统计是自洽的。但它也说明一件事:家åºæ”¶å…¥ä¸ä½æ•°çœ‹èµ·æ¥é«˜ï¼Œæ˜¯å› ä¸ºå®ƒæŠŠä¸¤ä¸ªäººçš„é’±åŠ åœ¨äº†ä¸€èµ·ã€‚
城乡差è·è¿˜è¦å†åˆ‡ä¸€åˆ€ã€‚ä¸ä½æ•°å®¶åºæœˆæ”¶å…¥ï¼š
- 城市 RM8,139
- 乡区 RM4,588
- å‰éš†å¡ RM10,805,雪兰莪 RM10,726
å¦‚æžœä½ åœ¨å‰éš†å¡è§‰å¾— RM7,017 å¾ˆä½Žï¼Œé‚£æ˜¯å› ä¸ºä½ æ‰€åœ¨çš„åŸŽå¸‚ä¸ä½æ•°æ˜¯ RM10,805ã€‚ä½ çš„å‚照组从æ¥ä¸æ˜¯å…¨å›½ã€‚
真æ£è¯¥ç®—的是「扣完还剩多少ã€
收入åªæ˜¯ä¸€åŠã€‚å¦ä¸€åŠåœ¨å€ºåŠ¡é‚£è¾¹ã€‚
截至 2026 å¹´ 3 月,马æ¥è¥¿äºšå®¶åºå€ºåŠ¡æ€»é¢ RM1.73 兆,相当于 GDP çš„ 84.4%。国家银行的数æ®é‡Œï¼Œå®¶åºè´·æ¬¾çš„ä¸ä½æ•°å¿å€ºæ¯”是 33%,ä¸ä½æ•°å€ºåŠ¡æ”¶å…¥æ¯” 1.3 å€ã€‚
把这两组数放在一起算一次:
RM7,017 × 33% = RM2,316
RM7,017 − RM2,316 = RM4,701
RM4,701 ÷ 3.7 人 = æ¯äººæ¯æœˆ RM1,271
一个ä¸ä½æ•°çš„马æ¥è¥¿äºšå®¶åºï¼Œè¿˜å®Œæˆ¿è´·è½¦è´·ä¹‹åŽï¼Œå¹³æ‘Šåˆ°æ¯ä¸ªäººèº«ä¸Šæ¯æœˆçº¦ RM1,271,è¦è¦†ç›–åƒã€ç©¿ã€è¡Œã€åŒ»ç–—ã€æ•™è‚²å’Œæ‰€æœ‰å…¶ä»–开销。
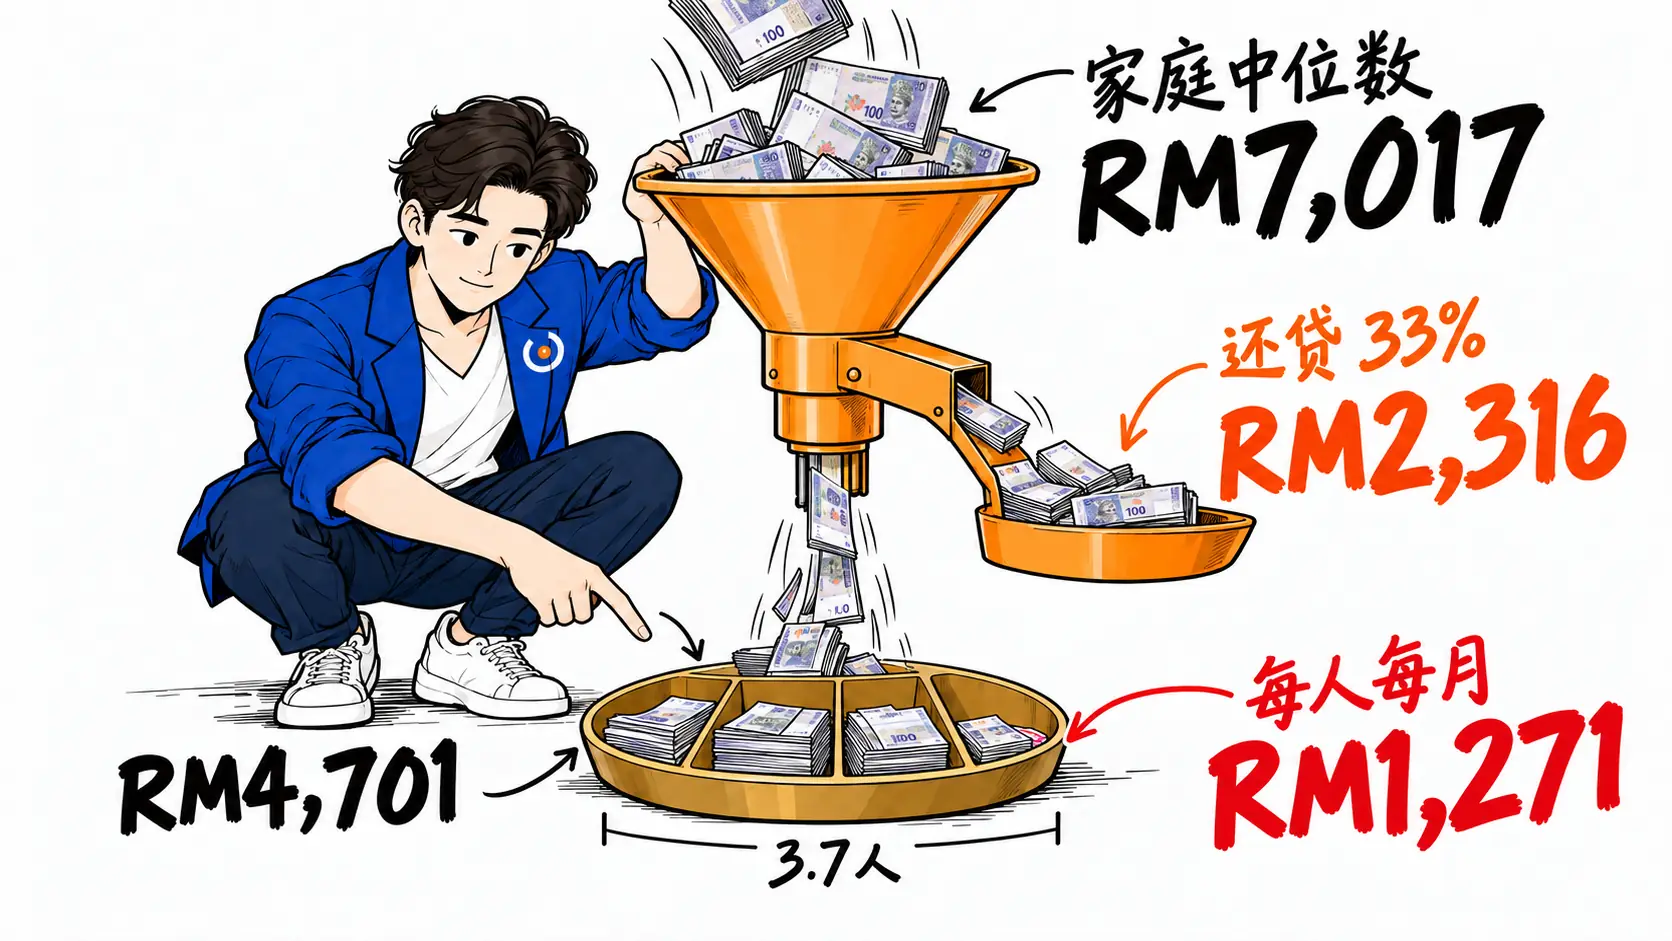
âš ï¸ è¿™ä¸ªç®—æ³•æœ‰ä¸¤ä¸ªå‰æ我è¦è®²æ¸…楚:33% çš„å¿å€ºæ¯”是有贷款的家åºçš„ä¸ä½æ•°ï¼Œæ²¡æœ‰è´·æ¬¾çš„家åºä¸é€‚用。å¦å¤– 3.7 人里包å«å°å©ï¼Œä¸æ˜¯æ¯ä¸ªäººçš„å¼€é”€éƒ½ä¸€æ ·ã€‚è¿™æ˜¯ä¸€ä¸ªé‡çº§ä¼°ç®—,ä¸æ˜¯ç²¾ç¡®çš„家åºé¢„算。
但å³ä¾¿æŠŠè¯¯å·®æ”¾å®½ï¼Œå®ƒæŒ‡å‘çš„æ–¹å‘是清楚的:ä¸ä½æ•°å®¶åºçš„å¯æ”¯é…空间,比「平å‡æœˆå…¥ä¹åƒã€ç»™äººçš„å°è±¡çª„得多。
「财富ã€è¿™ä¸ªè¯æ›´å®¹æ˜“骗人
收入至少æ¯ä¸ªæœˆçœ‹å¾—åˆ°ã€‚è´¢å¯Œæ›´éº»çƒ¦ï¼Œå› ä¸ºå¤§éƒ¨åˆ†é©¬æ¥è¥¿äºšäººçš„财富ä¸æ˜¯èƒ½èŠ±çš„钱。
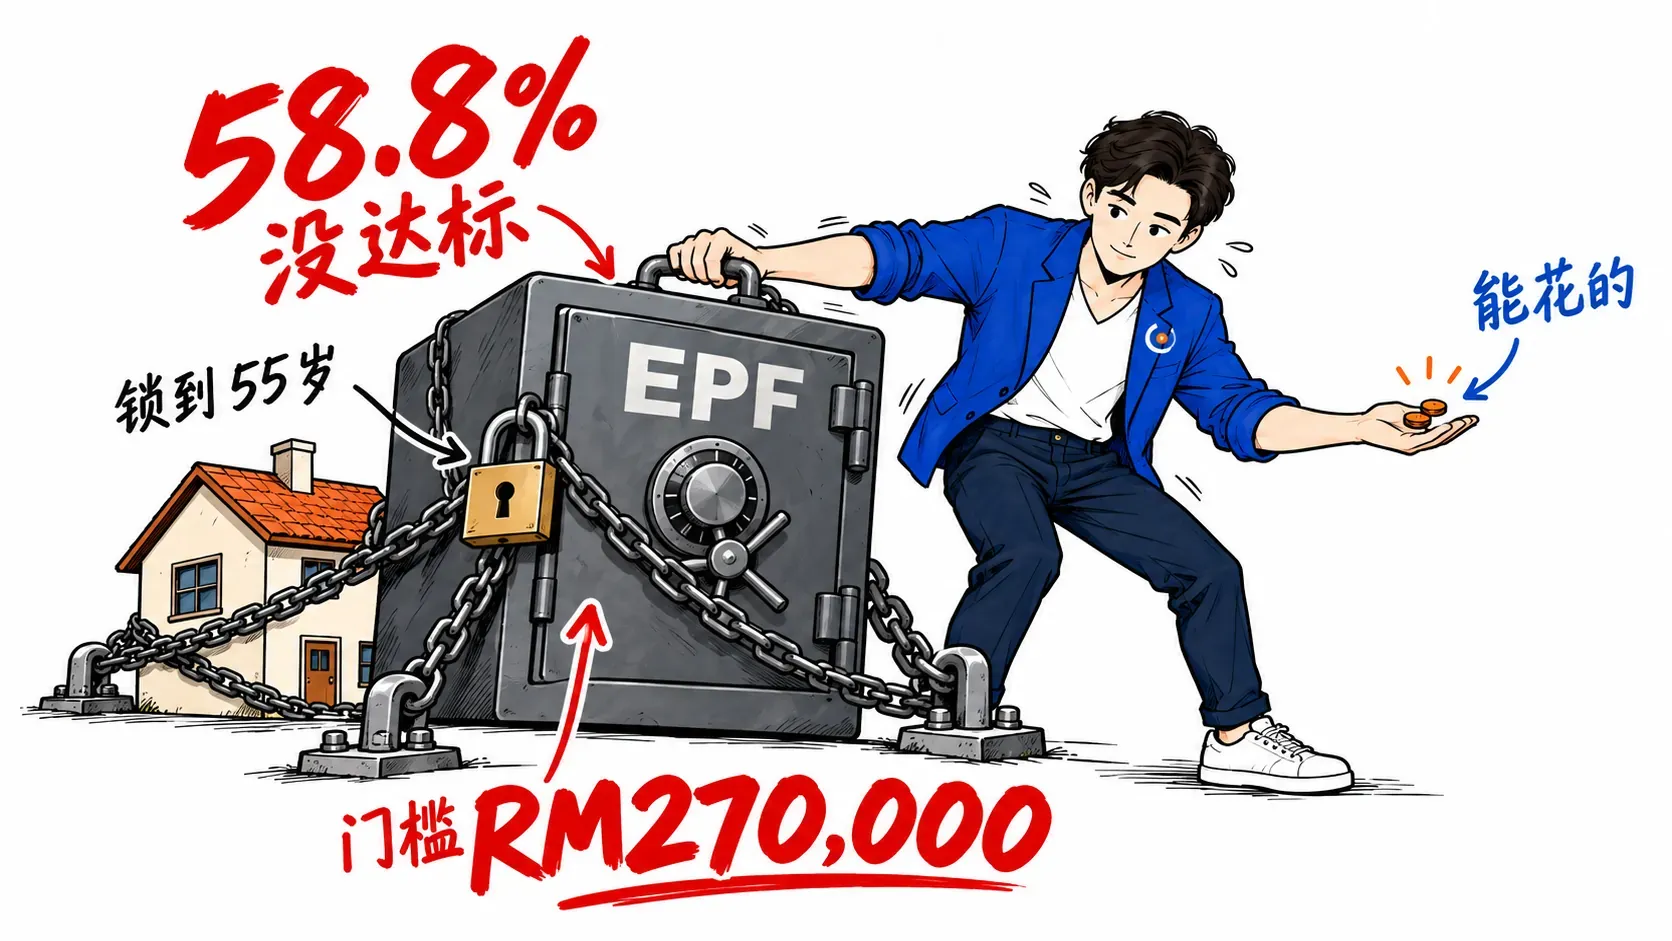
它主è¦æ˜¯ä¸¤å—:
一ã€EPF。 这是退休金,55 å²å‰åŸºæœ¬åŠ¨ä¸äº†ã€‚而且截至 2025 年底,58.8% 的活跃会员还没达到基本储蓄水平。2026 å¹´èµ·é‚£æ¡çº¿ä»Ž RM240,000 å‡åˆ° RM270,000,到 2030 年是 RM390,000。
二ã€æˆ¿å。 房å是资产,但自ä½æˆ¿çš„净值ä¸èƒ½å½“é’±èŠ±ã€‚ä½ ä½åœ¨é‡Œé¢ï¼Œå–了è¦å†ä¹°ä¸€é—´ã€‚它在资产负债表上好看,在现金æµä¸Šä¸å‡ºçŽ°ã€‚
所以一个「净资产 RM30 万ã€çš„人,å¯èƒ½æ¯ä¸ªæœˆç…§æ ·å¾ˆç´§â€”â€”å› ä¸ºé‚£ 30 万里 20 万é”在 EPFã€10 万是房å的已还部分。
能花的钱和账é¢ä¸Šçš„钱,是两件事。
æ‰€ä»¥ä½ è¯¥æ€Žä¹ˆçœ‹è‡ªå·±çš„ä½ç½®
四个比「跟平å‡æ¯”ã€æœ‰ç”¨çš„åšæ³•ï¼š
一ã€è·Ÿä¸ä½æ•°æ¯”,ä¸è¦è·Ÿå¹³å‡æ¯”。 个人 RM2,940ï¼Œå®¶åº RM7,017。这两个数æ‰æ˜¯ã€Œä¸é—´ã€ã€‚
二ã€è·Ÿä½ 所在的城市比。 å‰éš†å¡ RM10,805ã€é›ªå…°èŽª RM10,726ã€æ§ŸåŸŽ RM7,386ã€å…¨å›½ä¹¡åŒº RM4,588。用全国数å—è¡¡é‡å‰éš†å¡çš„生活,åªä¼šè®©ä½ 高估自己。
三ã€ç®—ä½ è‡ªå·±çš„ã€Œæ‰£å®Œè¿˜å‰©å¤šå°‘ã€ã€‚ 把月收入å‡æŽ‰æ‰€æœ‰å›ºå®šè¿˜æ¬¾ï¼Œå†é™¤ä»¥å®¶é‡Œè¦å…»çš„äººæ•°ã€‚è¿™ä¸ªæ•°æ¯”ä½ çš„è–ªæ°´æ›´èƒ½è§£é‡Šä½ æ¯ä¸ªæœˆçš„感觉。
å››ã€æŠŠ EPF 和自ä½æˆ¿ä»Žã€Œå¯åŠ¨ç”¨ã€é‡Œæ‹¿å‡ºæ¥ã€‚ ç®—æµåŠ¨æ€§çš„时候åªç®—真的能动的那部分。很多人焦虑ä¸æ˜¯å› ä¸ºç©·ï¼Œæ˜¯å› ä¸ºæŠŠä¸èƒ½èŠ±çš„钱算进了身家。
常è§é—®é¢˜
马æ¥è¥¿äºšäººçš„å¹³å‡æœˆè–ªæ˜¯å¤šå°‘?
DOSM《Salaries & Wages Survey》2025 çš„æ•°å—是平å‡æœˆè–ª RM3,803。但ä¸ä½æ•°åªæœ‰ RM2,940,也就是一åŠçš„å—薪者月薪低于 RM2,940。平å‡æ¯”ä¸ä½æ•°é«˜å‡º 29%ï¼Œå› ä¸ºå¹³å‡ä¼šè¢«æ”¶å…¥æœ€é«˜çš„那一截拉上去。
å¹³å‡æ•°å’Œä¸ä½æ•°å·®åœ¨å“ªé‡Œï¼Ÿ
ä¸ä½æ•°çœ‹çš„是ä½ç½®ï¼Œå¹³å‡æ•°çœ‹çš„是总和。把 100 个人按收入排队,ä¸ä½æ•°æ˜¯ç¬¬ 50 ä½é‚£ä¸ªäººçš„收入,第 100 ä½èµšå¤šå°‘都ä¸å½±å“它。平å‡æ•°ä¼šè·Ÿç€æœ€é¡¶ä¸Šé‚£ä¸€æˆªè·³ã€‚分布越ä¸å‡ï¼Œä¸¤è€…差越远。
马æ¥è¥¿äºšçš„家åºæ”¶å…¥ä¸ä½æ•°æ˜¯å¤šå°‘?
DOSM 家åºæ”¶å…¥è°ƒæŸ¥ 2024:平å‡å®¶åºæœˆæ”¶å…¥ RM9,155,ä¸ä½æ•° RM7,017。城市 RM8,139,乡区 RM4,588。å‰éš†å¡ RM10,805,雪兰莪 RM10,726。
收入看起æ¥ä¸ä½Žï¼Œä¸ºä»€ä¹ˆè¿˜æ˜¯è§‰å¾—没钱?
å› ä¸ºæ”¶å…¥è¿˜æ²¡æ‰£å€ºåŠ¡ã€‚å›½å®¶é“¶è¡Œçš„æ•°æ®é‡Œï¼Œå®¶åºè´·æ¬¾çš„ä¸ä½æ•°å¿å€ºæ¯”是 33%。ä¸ä½æ•°å®¶åº RM7,017 扣掉这一å—约剩 RM4,701,å†æŒ‰æˆ·å‡ 3.7 人平摊,æ¯äººæ¯æœˆçº¦ RM1,271。这是é‡çº§ä¼°ç®—ï¼Œä½†å®ƒæ¯”è–ªæ°´æ›´èƒ½è§£é‡Šä½ æ¯ä¸ªæœˆçš„感觉。
EPF 和自ä½æˆ¿ç®—ä¸ç®—我的财富?
è´¦é¢ä¸Šç®—,现金æµä¸Šä¸ç®—。EPF 55 å²å‰åŸºæœ¬åŠ¨ä¸äº†ï¼Œè€Œæˆªè‡³ 2025 年底ä»æœ‰ 58.8% 的活跃会员未达基本储蓄水平,2026 å¹´é‚£æ¡çº¿æ˜¯ RM270,000。自ä½æˆ¿å–了还è¦å†ä¹°ï¼Œå‡€å€¼ä¹Ÿä¸èƒ½å½“钱花。算æµåŠ¨æ€§çš„时候,把这两å—拿出æ¥ã€‚
订阅「维特ä¸çƒ¦æ¼ã€â€”—æ¯å‘¨ä¸€å°ï¼ŒæŠŠé©¬æ¥è¥¿äºšçš„钱与工作算清楚。没有鸡汤,åªæœ‰ç®—å¼ã€‚
æ•°æ®æ¥æº
- DOSM《Salaries & Wages Survey》2025 — å¹³å‡æœˆè–ª RM3,803ã€ä¸ä½æ•° RM2,940ã€æŠ€èƒ½åˆ†å±‚
- DOSM《家åºæ”¶å…¥è°ƒæŸ¥æŠ¥å‘Š 2024》— å¹³å‡ RM9,155ã€ä¸ä½æ•° RM7,017ã€åŸŽä¹¡ä¸Žå„å·žæ•°æ®
- 《New Straits Times》— 家åºå€ºåŠ¡ RM1.73 å…†ã€å GDP 84.4%ã€ä¸ä½æ•°å¿å€ºæ¯” 33%
- EPF / KWSP — 截至 2025 å¹´åº•åŸºæœ¬å‚¨è“„è¾¾æ ‡çŽ‡ 41.2%
本文的「æ¯äººæ¯æœˆ RM1,271ã€æ˜¯æˆ‘用ä¸ä½æ•°å®¶åºæ”¶å…¥ã€ä¸ä½æ•°å¿å€ºæ¯”与平å‡æˆ·å‡äººæ•°æŽ¨ç®—çš„é‡çº§ä¼°è®¡ï¼Œä¸æ˜¯å®˜æ–¹ç»Ÿè®¡ï¼Œæ£æ–‡å·²æ ‡æ³¨å‰æ。å„统计的调查年份ä¸åŒï¼šè–ªèµ„为 2025 年,家åºæ”¶å…¥ä¸º 2024 年,债务为 2026 å¹´ 3 月。