2026 å¹´çš„ ZUS Coffeeï¼šèµ¢äº†æ˜Ÿå·´å…‹ï¼Œä½†é‚£å¼ ä¼°å€¼å•è¦æ€Žä¹ˆç®—
ZUS 超越星巴克是真的,但 2025 å¹´è¥æ”¶é¢„计涨到 RM6 亿ã€å‡€åˆ©å而从 RM3,662 万掉到 RM3,000 万。净利率从 7.8% 回到 5.0%,而估值在谈 RM60 亿——那是 200 å€ã€‚
关于 ZUS Coffee 的故事,网上已ç»æœ‰ä¸€ç™¾ä¸ªç‰ˆæœ¬ï¼Œæ¯ä¸€ä¸ªéƒ½åœ¨è®²åŒä¸€ä»¶äº‹ï¼šæœ¬åœ°å“牌用 app 和平价打败了星巴克。
这件事是真的。但它åªå 这门生æ„的一åŠï¼Œè€Œä¸”是比较ä¸é‡è¦çš„那一åŠã€‚
å¦ä¸€åŠåœ¨è´¢æŠ¥é‡Œï¼Œæ²¡äººçˆ±è®²ï¼Œå› 为它ä¸å¥½çœ‹ï¼šZUS çš„è¥æ”¶è¿˜åœ¨æ¶¨ï¼Œåˆ©æ¶¦å·²ç»å¼€å§‹è·Œäº†ã€‚
è¿™ä¸æ˜¯æˆ‘的推测,是 ZUS 自己说的数å—。
先把战绩摆出æ¥ï¼Œå®ƒç¡®å®žæ¼‚亮
2019 å¹´ 11 月,三个创办人——Venon Tianã€Ian Chuaã€Terence Ho——在å‰éš†å¡ Binjai 8 开了第一家店,是个 19 平方米的档å£ã€‚
然åŽæ˜¯è¿™æ¡æ›²çº¿ï¼š
| 时间 | 马æ¥è¥¿äºšé—¨åº— |
|---|---|
| 2023 年 3 月 | 190 家 |
| 2023 年底 | 约 360 家 |
| 2024 年 9 月 | 566 家(星巴克 411 家) |
| 2025 年 4 月 | 743 家(星巴克 320 家) |
| 2025 å¹´ 10 月 | 区域çªç ´ 1,000 家 |
2024 å¹´ 9 月,ZUS 以 566 家店超过星巴克的 411 家,æˆä¸ºé©¬æ¥è¥¿äºšæœ€å¤§çš„å’–å•¡è¿žé”。到 2025 年底,它已ç»æ˜¯å…¨å›½è´ä¹°è§¦åŠçŽ‡æœ€é«˜çš„å’–å•¡å“牌——76%,星巴克 39%。
商业模å¼ä¹Ÿç¡®å®žèªæ˜Žã€‚ZUS 把咖啡当快消å“而ä¸æ˜¯ç¬¬ä¸‰ç©ºé—´æ¥åšï¼šå°é¢ç§¯é—¨åº—ã€å¯†é›†å¸ƒç‚¹ã€app 下å•è‡ªå–。超过七æˆè®¢å•èµ°è‡ªå®¶ app(COO Venon Tian 本人说法,星巴克美国约三æˆï¼‰ã€‚它切的是ä¸ä»·ä½â€”â€”é‚£ä¸ªåœ¨å®ƒè¿›åœºæ—¶å‡ ä¹Žæ²¡äººåšçš„空档。
这些都æˆç«‹ã€‚接下æ¥è¯´å¦ä¸€åŠã€‚
这场胜利,有一åŠæ˜¯å¯¹æ‰‹è‡ªå·±å€’çš„
åŒä¸€æ—¶é—´æ®µï¼Œæ˜Ÿå·´å…‹é©¬æ¥è¥¿äºšå‘生了什么?
è¿è¥æ–¹ Berjaya Food çš„æ•°å—:FY2024 å‡€äº RM9,100 万,FY2025 å‡€äº RM2.92 亿——创纪录。门店从 2024 å¹´ 6 月的 408 家,掉到 2025 å¹´ 12 月的 287 家。
åŽŸå› ä¸æ˜¯ ZUS çš„ app åšå¾—好,是 2023 å¹´ 10 月开始的抵制è¿åŠ¨ã€‚Berjaya Food 自己在财报里说得很清楚。关é—最集ä¸çš„是å‰å…°ä¸¹å’Œç™»å˜‰æ¥¼â€”—抵制情绪最强的两个州。
把两æ¡çº¿å 在一起看:
ZUS 从 566 涨到 743,净增 177 家。星巴克从 408 掉到 287ï¼Œå‡€å‡ 121 家。
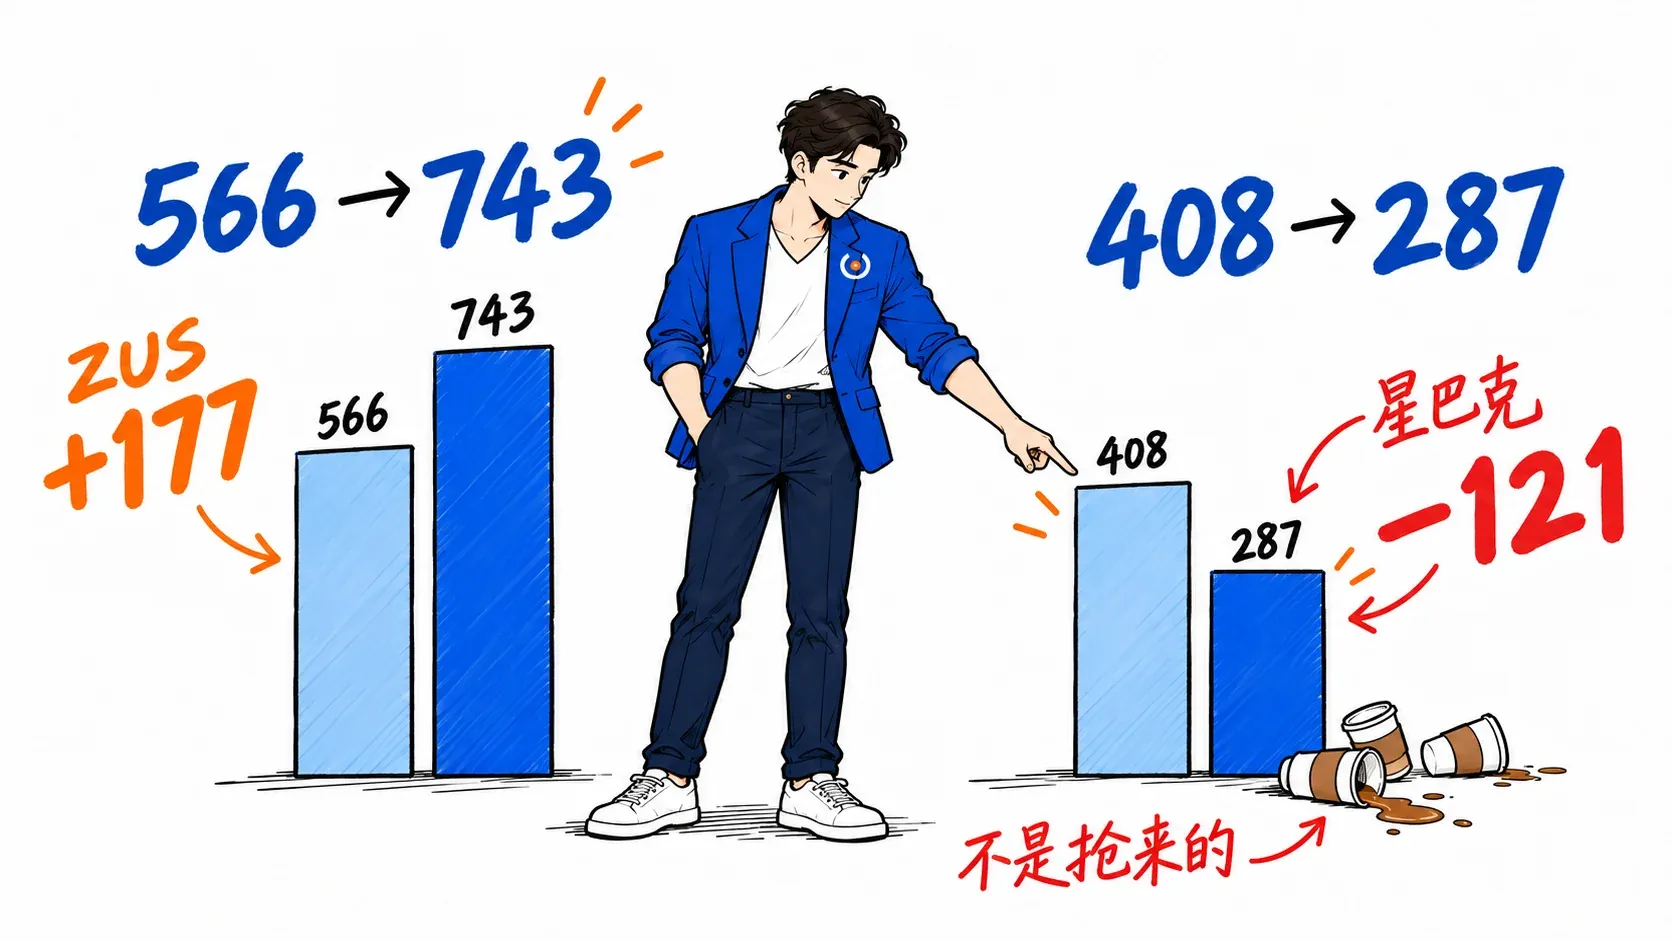
所以 2025 年那个「ZUS 门店数是星巴克两å€å¤šã€çš„对比,有相当一部分ä¸æ˜¯ ZUS 跑得快,是星巴克在åŽé€€ã€‚
我ä¸æ˜¯è¦æŠ¹æŽ‰ ZUS 的执行力——能在对手空出æ¥çš„ä½ç½®ä¸Šè¿…速补ä½ï¼Œæœ¬èº«å°±æ˜¯æœ¬äº‹ã€‚ä½†æŠŠä¸€æ¬¡å¤–éƒ¨å†²å‡»é€ æˆçš„份é¢è½¬ç§»ï¼Œå½“æˆå•†ä¸šæ¨¡å¼èƒœåˆ©çš„è¯æ®ï¼Œä¼šè®©ä½ 高估这个模å¼çš„å¯å¤åˆ¶æ€§ã€‚
而这件事很快就能被检验:Berjaya Food å·²ç»åœ¨æ”¶çª„äºæŸâ€”—截至 2025 å¹´ 9 月的那一å£ï¼Œå‡€äºä»ŽåŽ»å¹´åŒæœŸçš„ RM3,368 万缩到 RM1,479 万,åŒåº—销售转æ£ã€‚对手ä¸ä¼šä¸€ç›´èººç€ã€‚
真æ£è¯¥çœ‹çš„那个数å—:è¥æ”¶åœ¨æ¶¨ï¼Œåˆ©æ¶¦åœ¨è·Œ
这是全文最é‡è¦çš„ä¸€å¼ è¡¨ã€‚
| 财年 | è¥æ”¶ | 净利 | 净利率 |
|---|---|---|---|
| FY2023 | RM2.041 亿 | RM1,015 万 | 5.0% |
| FY2024 | RM4.682 亿 | RM3,662 万 | 7.8% |
| 2025(公å¸é¢„计) | RM6 亿 | RM3,000 万 | 5.0% |
FY2024 çš„æ•°å—æ¥è‡ªå…¬å¸å‘ˆæŠ¥è®°å½•ï¼šè¥æ”¶ç¿»å€å¤šï¼Œå‡€åˆ©ç¿»ä¸‰å€å¤šã€‚那一年的故事是教科书å¼çš„规模效应——门店越多,å•ä½æˆæœ¬è¶Šä½Žï¼Œåˆ©æ¶¦çŽ‡ä»Ž 5.0% 拉到 7.8%。
然åŽçœ‹ç¬¬ä¸‰è¡Œã€‚RM6 亿è¥æ”¶ã€RM3,000 万净利这组数,是 ZUS çš„ COO Venon Tian 本人给的预期,ä¸æ˜¯å¤–部分æžå¸ˆæ‹çš„。
而这里有个更值得注æ„çš„åŽç»ã€‚2026 å¹´ 4 月,åŒä¸€ä½ COO 在æ’客上确认 ZUS çš„å¹´è¥æ”¶å·²ç»ã€Œè¶…过å亿ã€ä»¤å‰ï¼Œé—¨åº—æ¥åˆ° 1,080 家。
也就是说è¥æ”¶åˆç¿»äº†ä¸€å€ã€‚
但那次他没有æ利润——那场访谈里披露了è¥æ”¶ã€é—¨åº—æ•°ã€app å 比ã€2030 å¹´å››åƒå®¶åº—çš„ç›®æ ‡ï¼Œå”¯ç‹¬æ²¡æœ‰å‡€åˆ©ã€‚
把公开å£å¾„排一排就很清楚了:
| æŒ‡æ ‡ | FY2023 | FY2024 | 2025 | 2026 å¹´ 4 月 |
|---|---|---|---|---|
| è¥æ”¶ | RM2.041 亿 | RM4.682 亿 | RM6 亿(预期) | > RM10 亿(已确认) |
| 净利 | RM1,015 万 | RM3,662 万 | RM3,000 万(预期) | 未披露 |
è¥æ”¶æ¯ä¸€æ¡£éƒ½æŠ¥ï¼Œåˆ©æ¶¦ä»Ž 2025 年之åŽå°±ä¸è¯´äº†ã€‚
è¿™ä¸ä»£è¡¨åˆ©æ¶¦ä¸€å®šéš¾çœ‹â€”—一家准备上市的公å¸åœ¨é™é»˜æœŸå‰åŽæ”¶ç´§æŠ«éœ²æ˜¯å¸¸è§„æ“作。但它确实æ„味ç€ï¼šçŽ°åœ¨æ²¡æœ‰ä»»ä½•å…¬å¼€æ•°å—能è¯æ˜Žé‚£ 200 å€å·²ç»è¢«åˆ©æ¶¦è¿½ä¸Šã€‚ 在拿到下一份完整财报之å‰ï¼Œä¼°å€¼ä»ç„¶åªèƒ½é 门店数æ¥è®²ã€‚
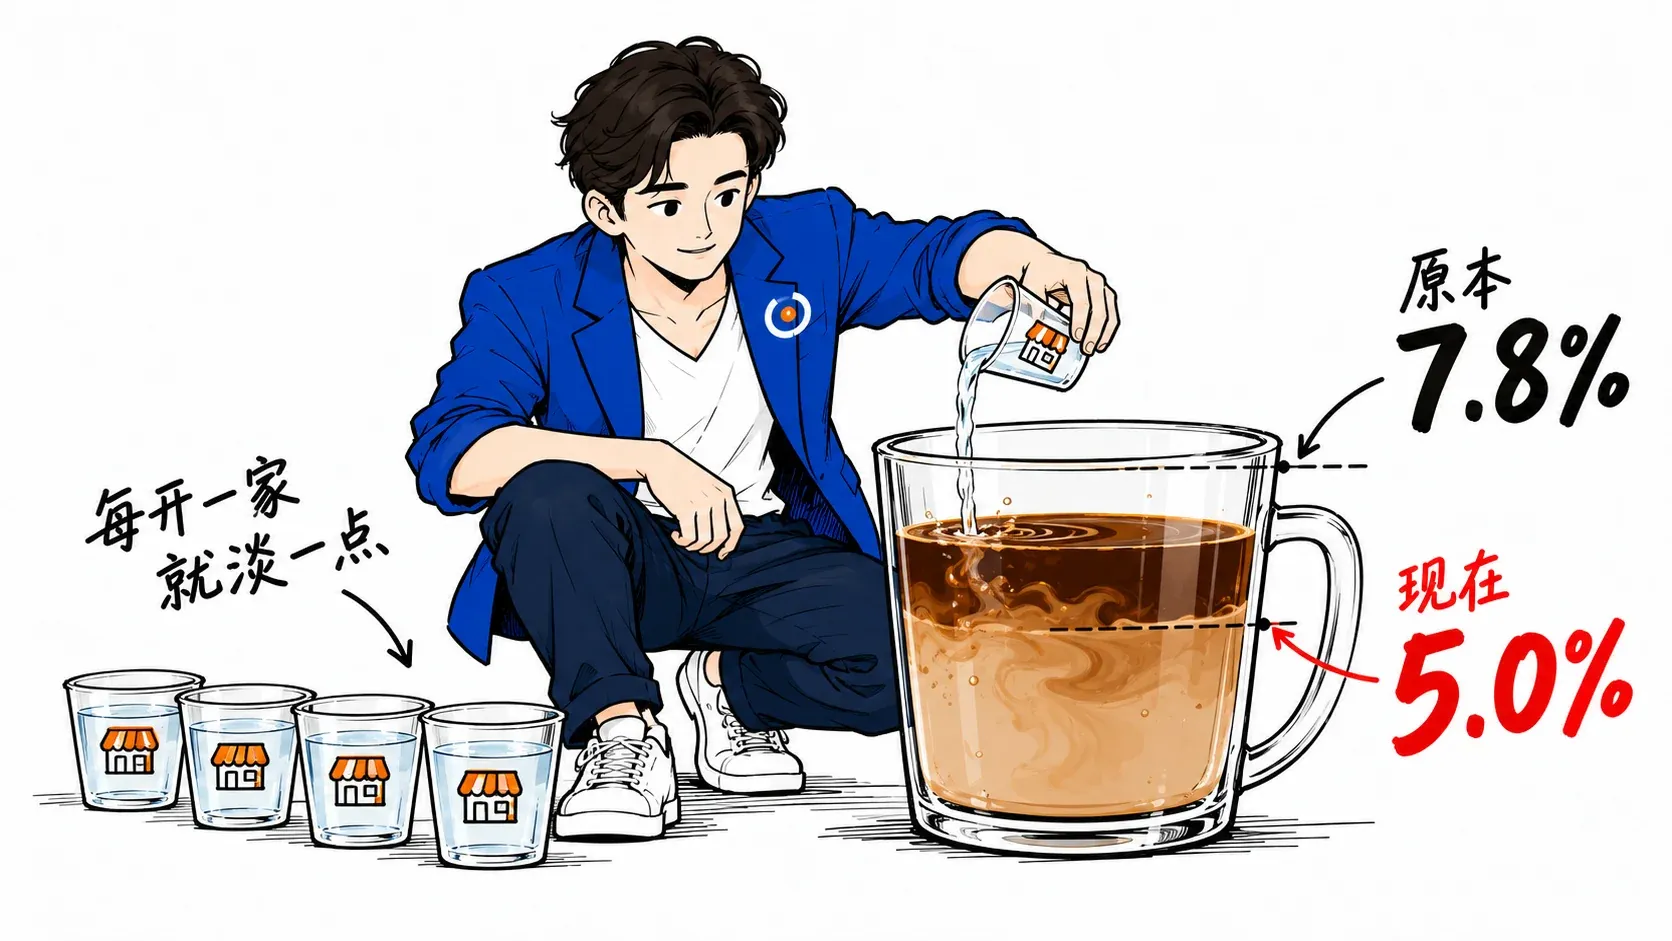
算一下:è¥æ”¶ä»Ž RM4.68 亿涨到 RM6 亿,+28%。净利从 RM3,662 万掉到 RM3,000 万,−18%。净利率从 7.8% 回到 5.0%——æ£å¥½é€€å›ž FY2023 的水平。
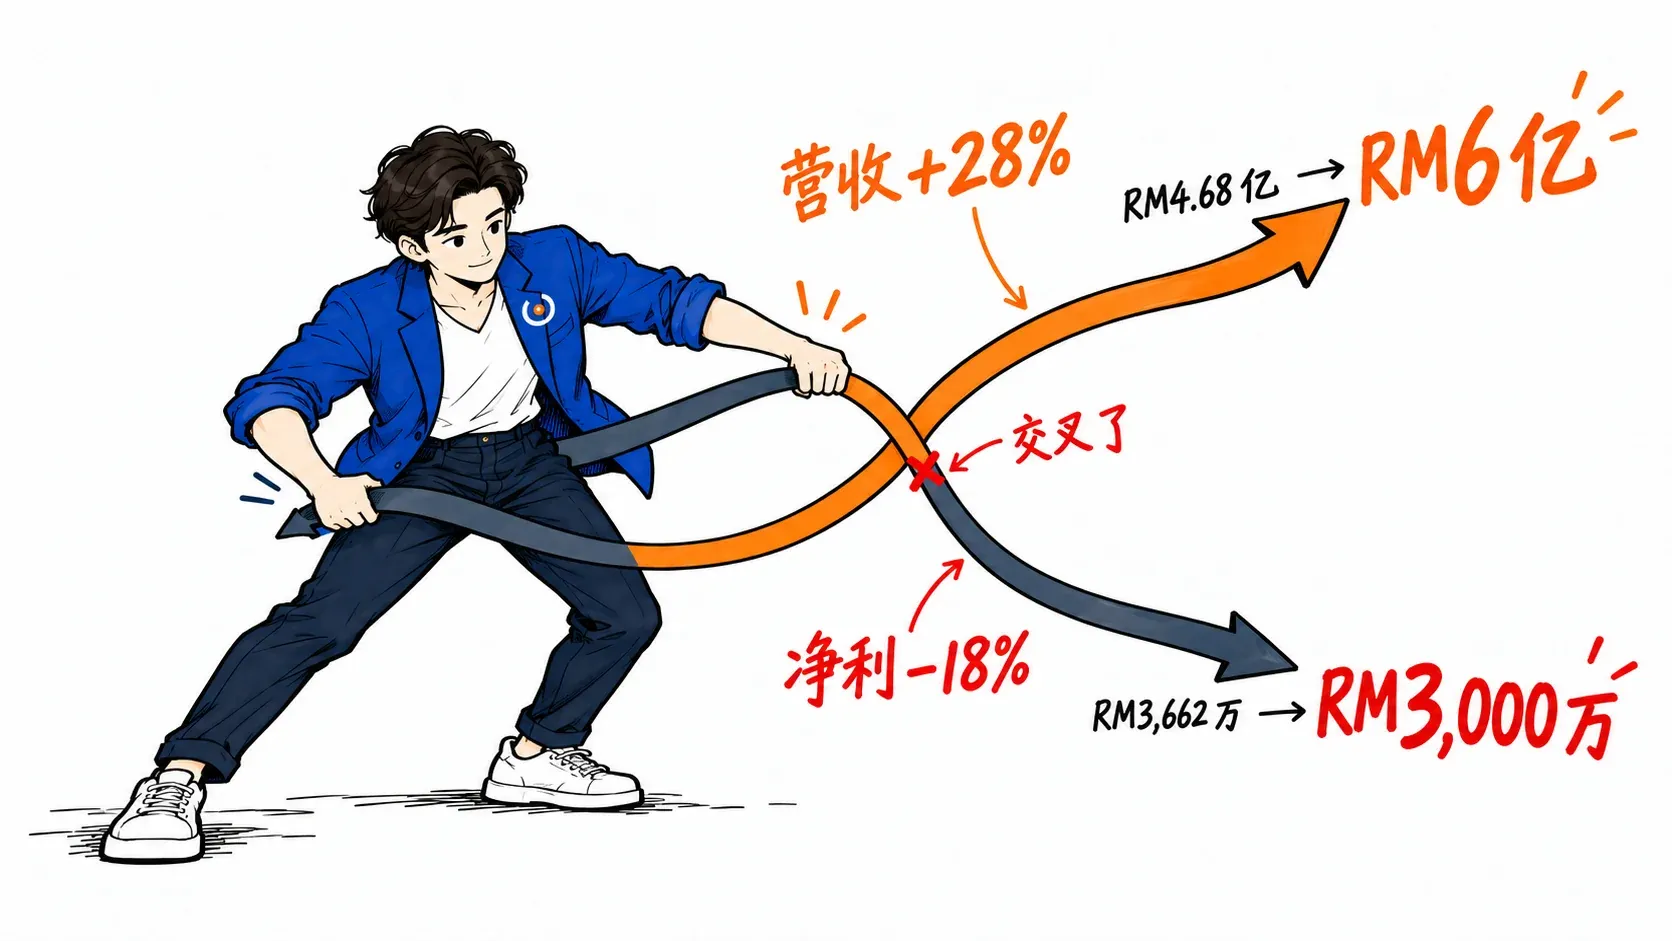
规模效应在 FY2024 出现过,然åŽåœ¨ 2025 年消失了。
为什么?公开信æ¯æ²¡æœ‰æ‹†è§£æˆæœ¬ç»“构,所以下é¢æ˜¯æˆ‘的推æ–,ä¸æ˜¯äº‹å®žï¼šæ‰©å¼ 本身在åƒæŽ‰åˆ©æ¶¦ã€‚ 2024 到 2025 年,ZUS åŒæ—¶è¿›äº†æ–°åŠ å¡ã€æ–‡èŽ±ã€æ³°å›½ï¼Œç¹å¤‡å°å°¼ã€‚马æ¥è¥¿äºšé—¨åº—从 566 åŠ åˆ° 800 å·¦å³ã€‚新市场的å‰æœŸæŠ•å…¥ã€æ–°åº—的爬å¡æœŸã€ä»¥åŠåœ¨è¶Šæ¥è¶Šå¯†çš„本地市场里开店——这三件事都会压低整体利润率。
关键定义:开店稀释指连é”ä¼ä¸šåœ¨é«˜é€Ÿæ‰©å¼ 期,新门店尚未达到æˆç†Ÿåº—çš„å•åº—效益,拉低整体利润率的现象。它ä¸ä»£è¡¨ç”Ÿæ„å˜å·®ï¼Œä½†å®ƒæ„味ç€å½“å‰çš„利润数å—低估了æˆç†Ÿé—¨åº—的赚钱能力,åŒæ—¶é«˜ä¼°äº†æ‰©å¼ çš„å¯æŒç»æ€§â€”â€”å› ä¸ºç¨€é‡Šä¼šä¸€ç›´æŒç»åˆ°å¼€åº—速度放缓为æ¢ã€‚
所以 RM60 亿,是在给什么定价?
ZUS çš„ä¸Šå¸‚è®¡åˆ’ç›®æ ‡å¸‚å€¼æœ€é«˜ RM60 亿,主办券商是马银行投行和è”昌投行,RHB 也å‚与。时间从原本的 2026 年第四å£æŽ¨è¿Ÿåˆ°äº† 2027 年。
把这个数和利润放一起:
RM60 亿 ÷ RM3,000 万 = 200 å€ã€‚
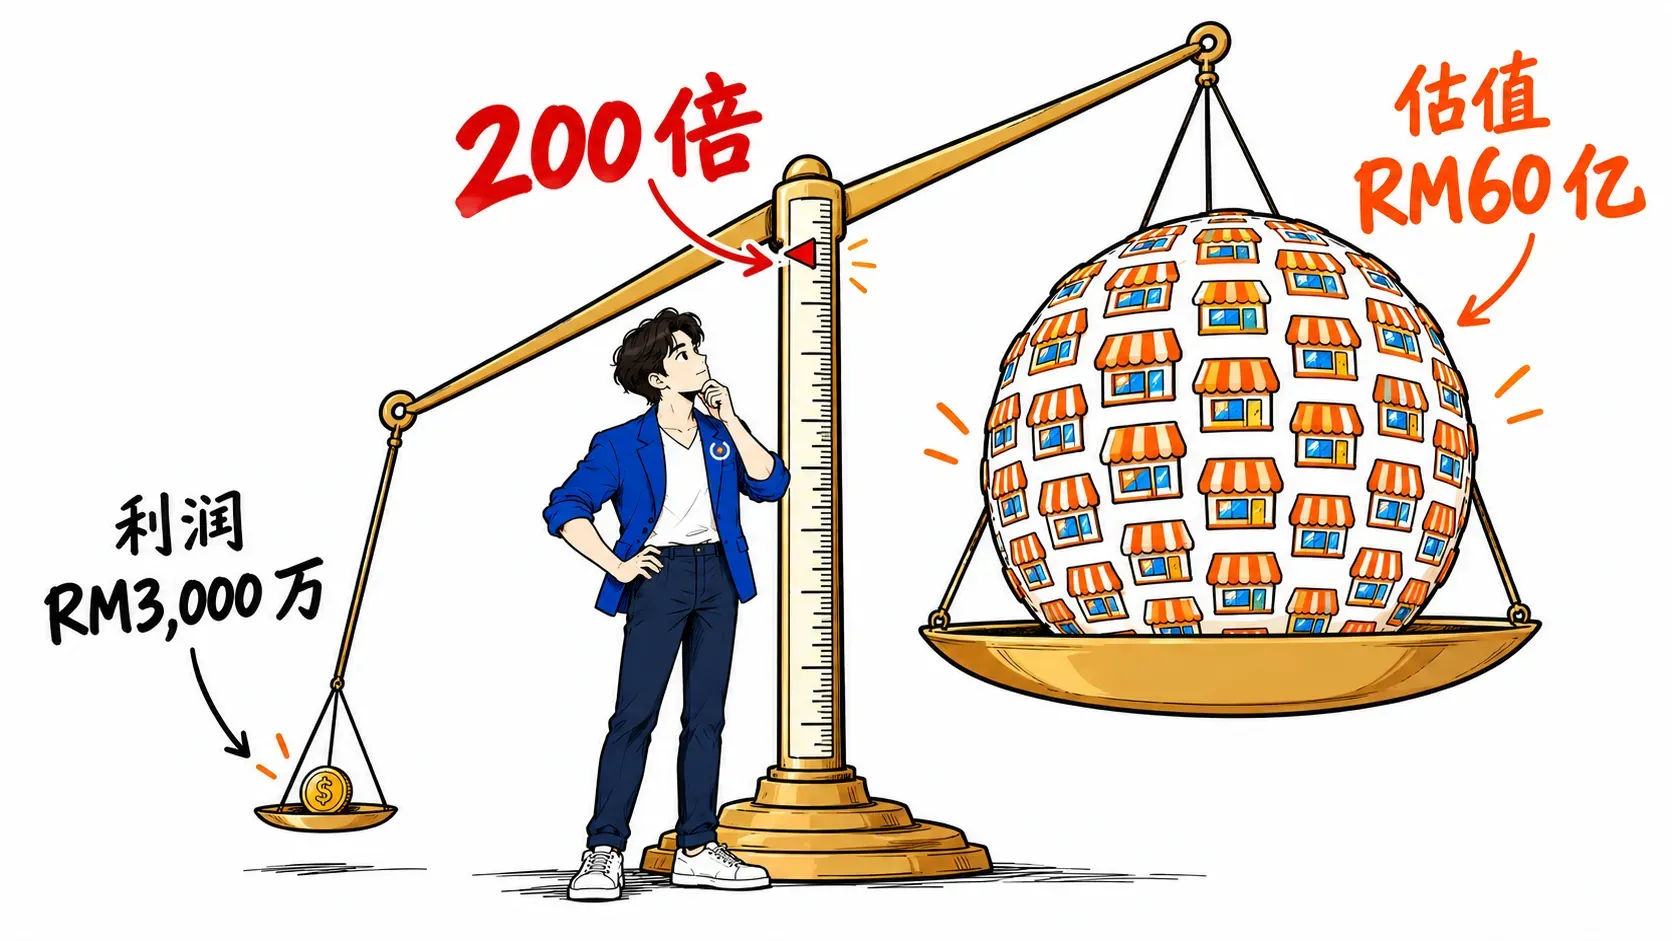
å³ä½¿ç”¨ FY2024 那个最好看的 RM3,662 万æ¥ç®—,也是 164 å€ã€‚
(这是用最åŽä¸€ä¸ªå…¬å¼€çš„利润数å—算的。2026 年的利润没有披露,所以这个å€æ•°æ˜¯ä¸Šé™è¿˜æ˜¯ä¸‹é™ï¼Œç›®å‰æ— 法判æ–——这件事本身就是信æ¯ã€‚)
这是什么概念?一家æˆç†Ÿçš„é¤é¥®è¿žé”,市盈率通常在 15–25 å€ã€‚星巴克æ¯å…¬å¸é•¿æœŸåœ¨ 30 å€ä¸Šä¸‹ã€‚200 å€ä¸æ˜¯é¤é¥®è‚¡çš„估值,是æˆé•¿è‚¡çš„估值。
æ‰€ä»¥è¿™å¼ å•åä¸æ˜¯åœ¨ç»™ã€Œè¿™é—¨ç”Ÿæ„现在赚多少ã€å®šä»·ï¼Œæ˜¯åœ¨ç»™ã€Œå®ƒè¿˜èƒ½å¼€å¤šå°‘家店ã€å®šä»·ã€‚
è¿™ä¸ªé€»è¾‘æœ¬èº«æ²¡é—®é¢˜â€”â€”äºšé©¬é€Šå’Œç¾Žå›¢æ—©æœŸéƒ½æ˜¯è¿™æ ·è¢«å®šä»·çš„ã€‚ä½†å®ƒæœ‰ä¸€ä¸ªå¾ˆç¡¬çš„å‰æ:门店数è¦èƒ½ä¸€ç›´æ¶¨ä¸‹åŽ»ï¼Œè€Œä¸”涨到æŸä¸ªç‚¹ä¹‹åŽåˆ©æ¶¦çŽ‡è¦å›žæ¥ã€‚
这两件事都还没被è¯æ˜Žã€‚2025 å¹´çš„æ•°å—æ°å¥½æ˜¯åå‘è¯æ®ã€‚
开店这å°æœºå™¨ï¼Œä»€ä¹ˆæ—¶å€™ä¼šå¤±é€Ÿ
ZUS çš„ç›®æ ‡æ˜¯ 2026 年底åšåˆ° 1,300 家,其ä¸é©¬æ¥è¥¿äºšå†åŠ 200 家。截至 2026 å¹´ 4 月是 1,080 家,而 COO ç»™è‡ªå·±å®šçš„é•¿æœŸç›®æ ‡æ˜¯ 2030 å¹´å››åƒå®¶ã€‚
有三个地方值得盯:
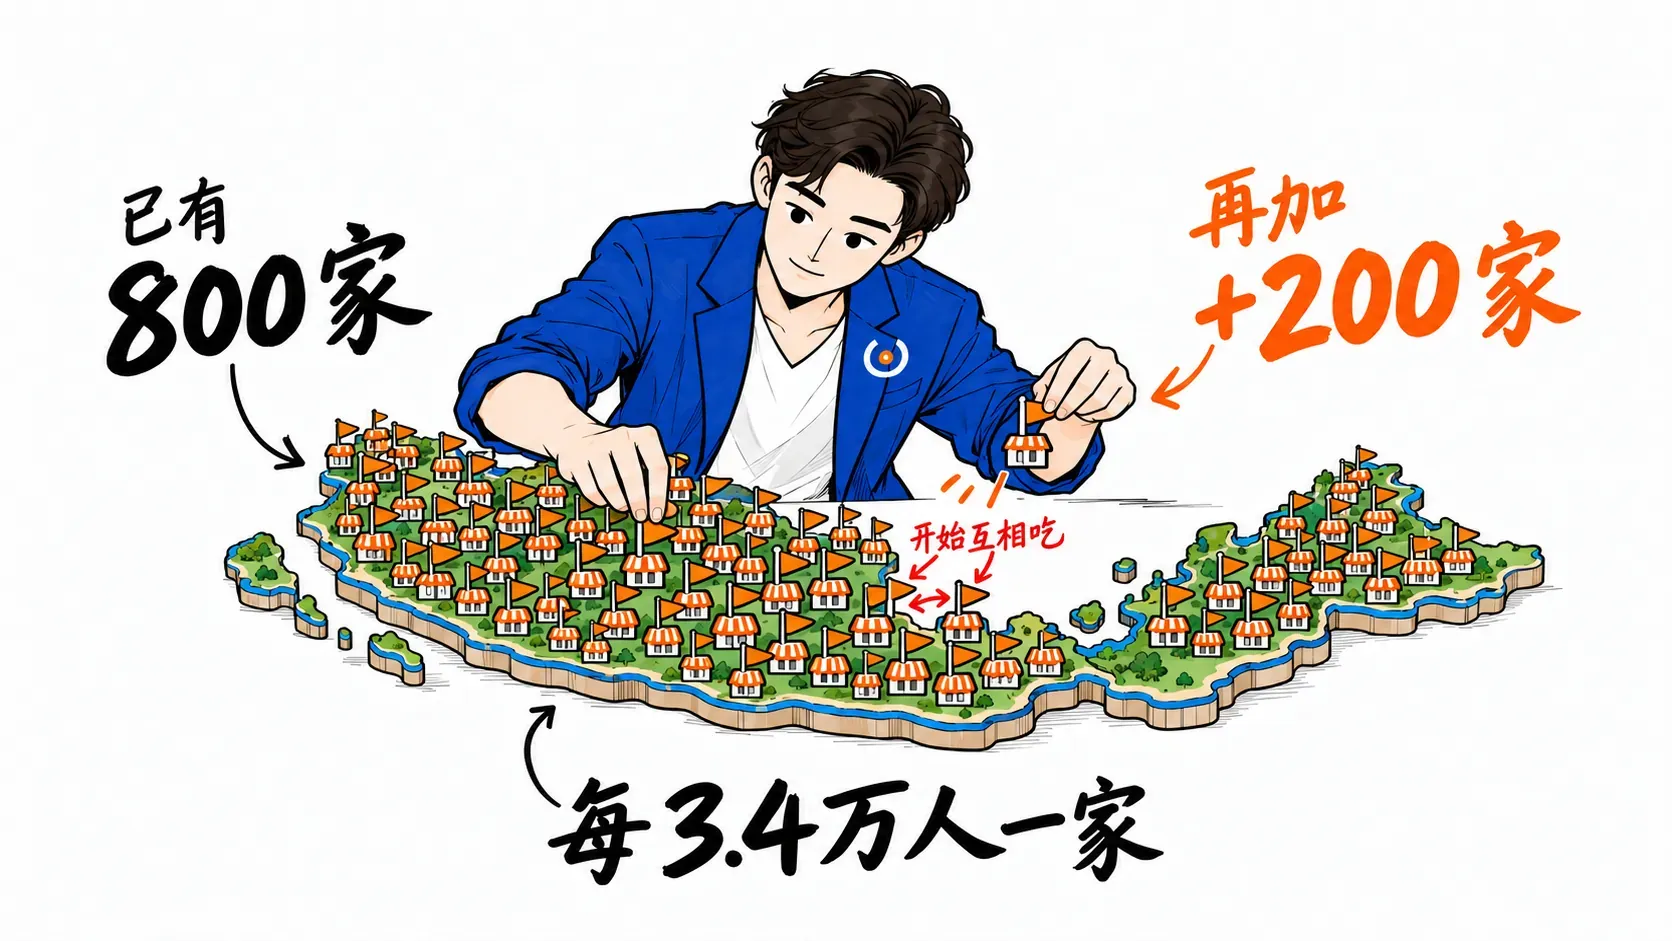
一ã€é©¬æ¥è¥¿äºšæœ¬åœŸçš„密度上é™ã€‚ 现在约 800 家店,æœåŠ¡ä¸€ä¸ª 3,400 万人å£çš„市场。å†åŠ 200 家æ„味ç€æ¯ 3.4 万人一家 ZUS。密度越高,新店越容易蚕食旧店的生æ„——这å«è‡ªæˆ‘蚕食(cannibalisation),是连é”æ‰©å¼ æœ€åŽä¸€ç¨‹çš„必然代价。到æŸä¸ªç‚¹ï¼Œå¼€æ–°åº—ä¸å†å¸¦æ¥å‡€å¢žé•¿ï¼Œåªæ˜¯æŠŠåŒä¸€æ‰¹å®¢äººåˆ†åˆ°æ›´å¤šåº—里。
二ã€æµ·å¤–市场ä¸æ˜¯é©¬æ¥è¥¿äºšçš„å¤åˆ¶ç²˜è´´ã€‚ 泰国 2026 å¹´ 1 月 30 æ—¥æ‰å¼€ï¼ŒFY2026 计划开 50 å®¶ã€‚æ–°åŠ å¡ç§Ÿé‡‘和人力æˆæœ¬æ˜¯å¦ä¸€ä¸ªé‡çº§ï¼Œå°å°¼æ˜¯æœ¬åœ°å’–å•¡å“牌的红海。ZUS 在马æ¥è¥¿äºšèµ¢çš„那套——ä¸ä»·ä½ + 密集布点 + app——在æ¯ä¸ªæ–°å¸‚场都è¦é‡æ–°éªŒè¯ä¸€æ¬¡ï¼Œè€Œä¸”都è¦çƒ§å‰æœŸæŠ•å…¥ã€‚
三ã€å¯¹æ‰‹é†’过æ¥ä¹‹åŽã€‚ å‰é¢è¯´è¿‡ï¼ŒBerjaya Food çš„äºæŸå·²ç»åœ¨æ”¶çª„。抵制的影å“在消退。星巴克的 287 家店,是一个å¯ä»¥å弹的基数。
è¿™ä»¶äº‹å’Œä½ æœ‰å…³ï¼Œå“ªæ€•ä½ ä¸å– ZUS
ç¬¬ä¸€ï¼Œä½ çš„é€€ä¼‘é‡‘å¯èƒ½å·²ç»åœ¨é‡Œé¢äº†ã€‚
2024 å¹´ 9 月那轮 RM2.5 亿èžèµ„,投资方里有 KV Asia Capitalã€å°å°¼çš„ Kapal Api Group,还有 KWAP——公务员退休基金局。
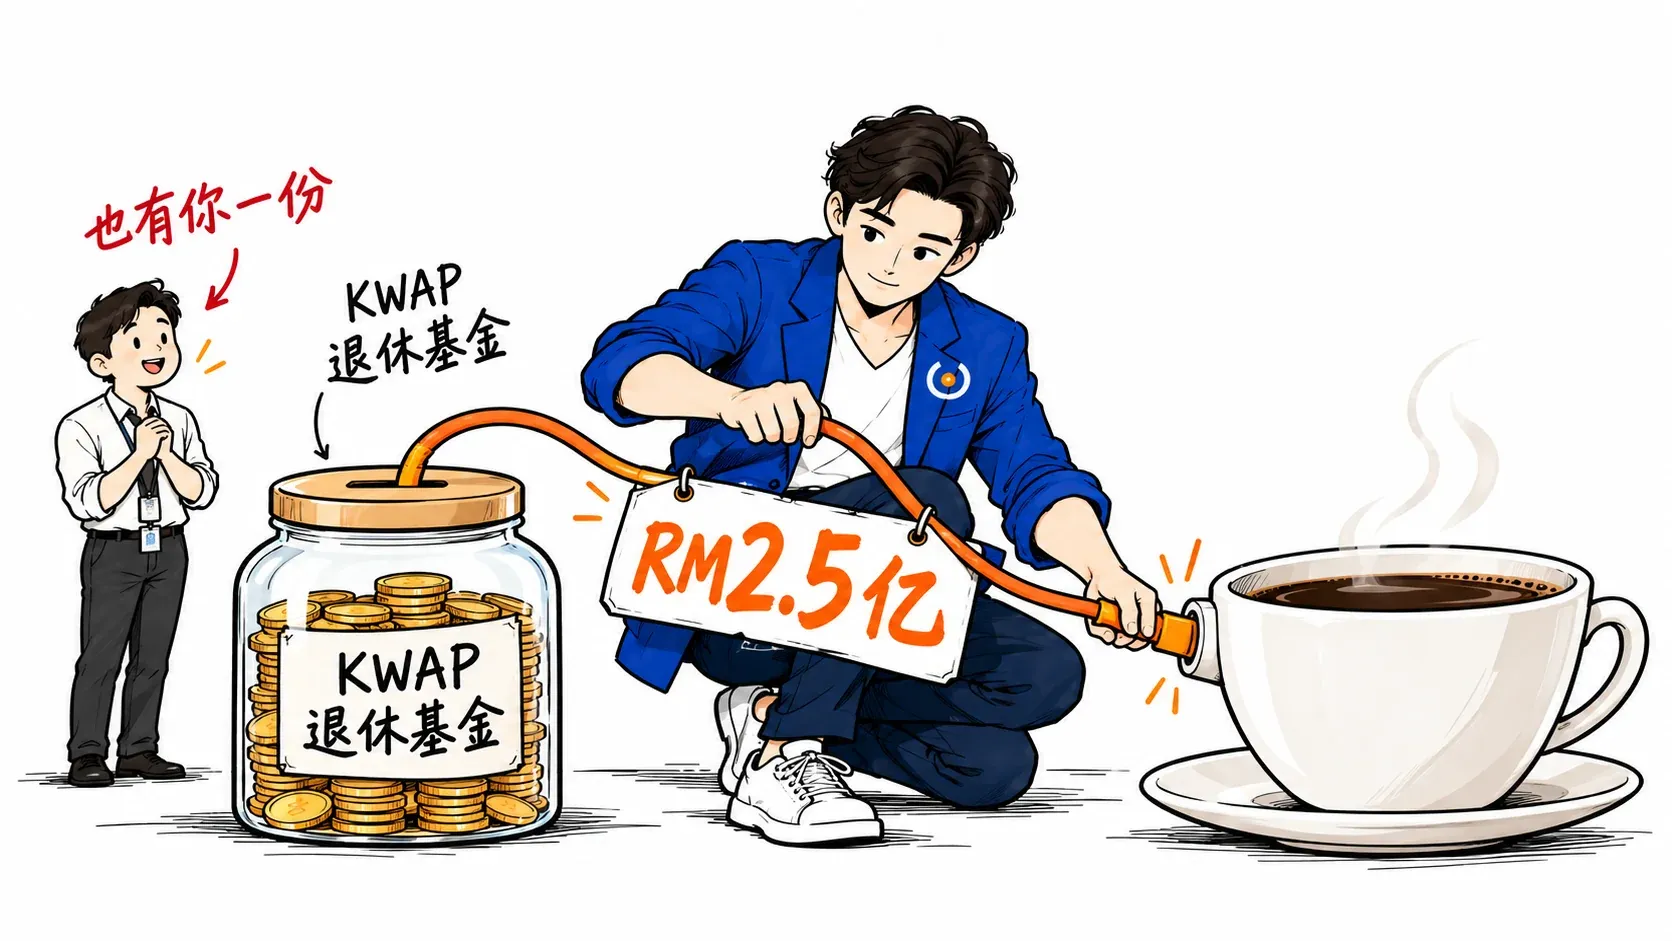
è¿™ä¸æ˜¯å事,机构投资本æ¥å°±è¯¥é…ç½®æˆé•¿èµ„产。但它æ„味ç€è¿™å®¶å…¬å¸çš„估值能ä¸èƒ½æ’‘ä½ï¼Œä¸åªæ˜¯åˆ›åŠžäººå’Œç§å‹Ÿçš„äº‹ã€‚å¦‚æžœä½ å¯¹ EPF å’Œ KWAP è¿™ç±»é€€ä¼‘åŸºé‡‘æ€Žä¹ˆæŠ•ä½ çš„é’±æœ‰å…´è¶£ï¼Œæˆ‘å†™è¿‡é—¨æ§›é‚£ä¸€å¤´çš„é—®é¢˜â€”â€”é€€ä¼‘å‚¨è“„çš„åŠæ ¼çº¿æ¯å¹´ä¸Šç§» RM30,000,而大部分人追ä¸ä¸Šã€‚
ç¬¬äºŒï¼Œå¦‚æžœä½ åœ¨åšè‡ªå·±çš„生æ„,这是一个教科书级的æ醒。
ZUS 是马æ¥è¥¿äºšè¿‘年最æˆåŠŸçš„创业故事之一,团队ã€æ‰§è¡Œã€æ—¶æœºéƒ½åœ¨çº¿ã€‚å³ä¾¿å¦‚æ¤ï¼Œå®ƒçš„è¥æ”¶æ¶¨ 28% çš„åŒä¸€å¹´ï¼Œåˆ©æ¶¦è·Œäº† 18%。
增长和赚钱是两件ä¸åŒçš„事。门店数ã€è¥æ”¶ã€ä¸‹è½½é‡â€”—这些是最容易åšé«˜ã€ä¹Ÿæœ€å®¹æ˜“拿去讲故事的数å—。净利率ä¸æ˜¯ã€‚
第三,8,000 å员工。
ZUS 现在雇了约 8,000 人。按马æ¥è¥¿äºš 800 家店算,平å‡æ¯åº— 10 人。在一个净利率 5% 的模å¼é‡Œï¼ŒäººåŠ›æˆæœ¬æ˜¯æœ€å¤§çš„å¯åŽ‹ç¼©é¡¹ä¹‹ä¸€â€”—这对在里é¢ä¸Šç的人æ„味ç€ä»€ä¹ˆï¼Œå€¼å¾—å¦å¤–写一篇。
å¦‚æžœä½ åœ¨åšè‡ªå·±çš„生æ„:三个å¯ä»¥ç›´æŽ¥ç”¨çš„判æ–
一ã€åˆ†æ¸…「规模效应ã€å’Œã€Œå¼€åº—稀释ã€ã€‚
看一个连é”å“牌的时候,ä¸è¦åªçœ‹é—¨åº—数曲线。把净利率拉出æ¥ï¼Œå’Œé—¨åº—数放在åŒä¸€å¼ 图上。如果门店在涨ã€å‡€åˆ©çŽ‡åœ¨è·Œï¼Œé‚£å®ƒçŽ°åœ¨å¤„在稀释期——这ä¸ä¸€å®šæ˜¯åäº‹ï¼Œä½†ä½ å¾—çŸ¥é“它还è¦ç¨€é‡Šå¤šä¹…,以åŠå‡ä»€ä¹ˆè®¤ä¸ºä¹‹åŽä¼šå›žæ¥ã€‚
二ã€é—®æ¸…楚这个胜利有多少是对手é€çš„。
份é¢ä¸Šå‡æœ‰ä¸¤ç§æ¥æºï¼šä½ 抢æ¥çš„,和对手让出æ¥çš„。å‰è€…å¯å¤åˆ¶ï¼ŒåŽè€…ä¸å¯å¤åˆ¶ã€‚把竞争对手åŒæœŸçš„æ•°å—调出æ¥çœ‹ä¸€çœ¼ï¼Œæˆæœ¬å¾ˆä½Žï¼Œä½†èƒ½é¿å…ä½ æŠŠä¸€æ¬¡æ€§äº‹ä»¶å½“æˆè¶‹åŠ¿ã€‚
三ã€æŠŠä½ è‡ªå·±çš„é‚£å¼ è¡¨åšå‡ºæ¥ã€‚
åŒæ ·ä¸‰åˆ—:è¥æ”¶ã€å‡€åˆ©ã€å‡€åˆ©çŽ‡ï¼ŒæŒ‰å¹´æŽ’ã€‚å¦‚æžœä½ å‘现自己也在「è¥æ”¶æ¶¨ã€åˆ©æ¶¦è·Œã€é‚£ä¸€æ ¼ï¼Œå…ˆåˆ«æ€¥ç€æ‰©å¼ ——先æžæ¸…楚是在投资未æ¥ï¼ˆç¨€é‡ŠæœŸï¼‰ï¼Œè¿˜æ˜¯å•çº¯åœ¨å˜è´µï¼ˆç»“æž„æ€§é—®é¢˜ï¼‰ã€‚è¿™ä¸¤è€…åœ¨è¡¨ä¸Šé•¿å¾—ä¸€æ¨¡ä¸€æ ·ï¼Œä½†ç»“å±€å®Œå…¨ç›¸å。
区分它们的办法åªæœ‰ä¸€ä¸ªï¼šçœ‹æˆç†Ÿé—¨åº—(或æˆç†Ÿå®¢æˆ·ï¼‰å•ç‹¬çš„利润率有没有在跌。 如果æˆç†Ÿçš„那部分稳ä½äº†ï¼Œä½ 是在投资。如果连æˆç†Ÿçš„éƒ¨åˆ†éƒ½åœ¨ä¸‹æ»‘ï¼Œä½ æ˜¯åœ¨æµè¡€ã€‚
常è§é—®é¢˜
ZUS Coffee 真的超过星巴克了å—?
是的。2024 å¹´ 9 月,ZUS 以 566 家马æ¥è¥¿äºšé—¨åº—超过星巴克的 411 家,æˆä¸ºå…¨å›½æœ€å¤§å’–å•¡è¿žé”。到 2025 å¹´ 4 月 ZUS 有 743 家,星巴克 320 家。但åŒæœŸæ˜Ÿå·´å…‹çš„收缩主è¦æºäºŽ 2023 年底开始的抵制è¿åŠ¨ï¼Œè€Œéžå•çº¯çš„竞争失利。
ZUS Coffee 赚钱å—?
赚,但利润率ä¸é«˜ä¸”æ£åœ¨ä¸‹æ»‘。FY2024 è¥æ”¶ RM4.682 亿ã€å‡€åˆ© RM3,662 万,净利率 7.8%ã€‚å…¬å¸ COO 预计 2025 å¹´è¥æ”¶ RM6 亿ã€å‡€åˆ© RM3,000 万,净利率回è½è‡³ 5.0%——è¥æ”¶å¢žé•¿ 28% çš„åŒæ—¶å‡€åˆ©ä¸‹é™ 18%。
ZUS Coffee 什么时候上市?估值多少?
原定 2026 年第四å£åœ¨é©¬äº¤æ‰€ä¸»æ¿ä¸Šå¸‚,现已推迟至 2027 å¹´ï¼Œç›®æ ‡å¸‚å€¼æœ€é«˜ RM60 亿,主办券商为马银行投行与è”昌投行。以 2025 年预计净利 RM3,000 万计算,该市值对应约 200 å€å¸‚盈率。
为什么 ZUS 的净利率会从 7.8% 掉回 5.0%?
公开信æ¯æ²¡æœ‰æŠ«éœ²æˆæœ¬æ‹†è§£ã€‚åˆç†æŽ¨æ–æ˜¯æ‰©å¼ ç¨€é‡Šï¼š2024 至 2025 å¹´åŒæ—¶è¿›å…¥æ–°åŠ å¡ã€æ–‡èŽ±ã€æ³°å›½å¹¶ç¹å¤‡å°å°¼ï¼Œé©¬æ¥è¥¿äºšé—¨åº—也从 566 增至约 800,新市场å‰æœŸæŠ•å…¥ä¸Žæ–°åº—爬å¡æœŸä¼šåŽ‹ä½Žæ•´ä½“利润率。
ZUS Coffee 的股东有哪些?
2024 å¹´ 9 月的 RM2.5 亿èžèµ„ç”± KV Asia Capitalã€å…¬åŠ¡å‘˜é€€ä¼‘基金局(KWAP)与å°å°¼ Kapal Api Group 组æˆçš„财团投入。æ¤å¤–,è²å¾‹å®¾å•†äºº Frank Lao 于 2023 å¹´ 3 月å–å¾— 35% è‚¡æƒï¼Œç”¨äºŽæŽ¨è¿›è²å¾‹å®¾å¸‚åœºæ‰©å¼ ã€‚
订阅「维特ä¸çƒ¦æ¼ã€â€”—æ¯å‘¨ä¸€å°ï¼ŒæŠŠé©¬æ¥è¥¿äºšçš„钱与工作算清楚。没有鸡汤,åªæœ‰ç®—å¼ã€‚
æ•°æ®æ¥æº
- 《The Edge Malaysia》— Zuspresso 主æ¿ä¸Šå¸‚计划ã€FY2021/FY2023/FY2024 财务数æ®ã€RM60 äº¿ç›®æ ‡å¸‚å€¼ã€æ³°å›½ FY2026 开店计划
- VnExpress International — ZUS 四年æˆä¸ºé©¬æ¥è¥¿äºšæœ€å¤§å’–å•¡è¿žé”:门店时间线ã€COO Venon Tian 给出的 2025 å¹´ RM6 亿è¥æ”¶ä¸Ž RM3,000 万净利预期
- Bloomberg(ç»ã€ŠFortune》转载,原文需订阅)— Berjaya Food å› æŠµåˆ¶è¿åŠ¨äºæŸæ‰©å¤§ä¸‰å€
- World Coffee Portal — 抵制消退åŽæ˜Ÿå·´å…‹é©¬æ¥è¥¿äºšçš„å¤è‹è¿¹è±¡ä¸Žé—¨åº—æ•°å˜åŒ–
- Venon Tian æ’客访谈(The Game of Impossible,2026 å¹´ 4 月)— å¹´è¥æ”¶çªç ´ RM10 亿ã€1,080 家门店ã€ä¸ƒæˆè®¢å•èµ° appã€2030 å¹´å››åƒå®¶ç›®æ ‡
- 维基百科 — ZUS Coffee 创办时间ã€åˆ›åŠžäººã€å›½é™…市场进入时间线ã€Frank Lao æŒè‚¡
本文引用公开报é“与公å¸å‘ˆæŠ¥æ•°æ®ã€‚2026 å¹´ 4 月的è¥æ”¶æ•°å—出自 COO 在æ’客上的å£å¤´ç¡®è®¤ï¼Œéžç»å®¡è®¡è´¢æŠ¥ã€‚「净利率从 7.8% 回è½è‡³ 5.0%ã€ä¸çš„ 2025 å¹´æ•°å—æ˜¯å…¬å¸ COO 给出的预期而éžå·²å®¡è®¡ç»“果,实际数å—ä»¥æœ€ç»ˆè´¢æŠ¥ä¸ºå‡†ã€‚å…³äºŽåˆ©æ¶¦çŽ‡ä¸‹æ»‘åŽŸå› çš„è§£é‡Šï¼ˆæ‰©å¼ ç¨€é‡Šï¼‰æ˜¯æˆ‘çš„æŽ¨æ–,公开资料未披露æˆæœ¬æ‹†è§£ï¼Œæ–‡ä¸å·²æ ‡æ³¨ã€‚å¸‚ç›ˆçŽ‡ä¸ºæˆ‘æŒ‰å…¬å¼€å¸‚å€¼ç›®æ ‡ä¸Žå‡€åˆ©é¢„æœŸè®¡ç®—ï¼Œéžåˆ¸å•†ä¼°å€¼ã€‚